
文字サイズ
CEOメッセージ
2026年9月18日更新
「Move Forward」―変わり続ける力、未来へ―
経営基盤を確固たるものにするために、中期経営計画「VISION2025」で掲げた事業ポートフォリオ戦略とキャピタル・アロケーションの最適化を図るとともに、非財務指標としてのサステナビリティ戦略を推進し、企業価値の最大化に向けた経営戦略を実行してきました。
この3年間を振り返ると、当社はPBRの向上と経営体質の強化の点では一定の成果を上げることができました。一方、業績が改善し、回復基調となり、安定期に入ると組織にゆるみが出て守りに移行しがちです。「天気の良い日は嵐のことを考えない」ことは人間共通の弱点だと言われます。目標に向かってひたすら励んでいるときは一丸となって走ることができますが、一定の目標を達成すると、次に目指す姿を改めて定義しなければ、変化の激しい市場の中で取り残されてしまいます。従って、3年間の成果を起点として新たな経営課題に立ち向かう『挑戦のサイクル』を回し続けることが大切であり、特に株主・投資家との対話においては、「成長の質」「再現性」「持続性」といった観点から、より高度な取り組みが要請されていることを実感しています。
ピーター・ドラッカーは、最大のリスクは変化そのものではなく、「過去の延長線上で行動し続ける」ことにあると言っています。これまでの成果を踏まえつつも、現状を次の成長段階に向けた過渡期と位置付け、構造的な進化を前提とした経営へと移行していくことが、当社の最大のミッションです。今後は表層的な成果ではなく、「どのような構造で持続的に価値を生み出すのか」という本質的な競争力の確立に、焦点を当てていきたいと思います。
新中期経営計画「VISION2030」において、「Move Forward ─変わり続ける力、未来へ─」というスローガンを掲げました。過去の延長線上にとどまることなく、自らを常に変革し続けることで持続的な成長を実現していくという強い意志を、新中期経営計画には込めています。
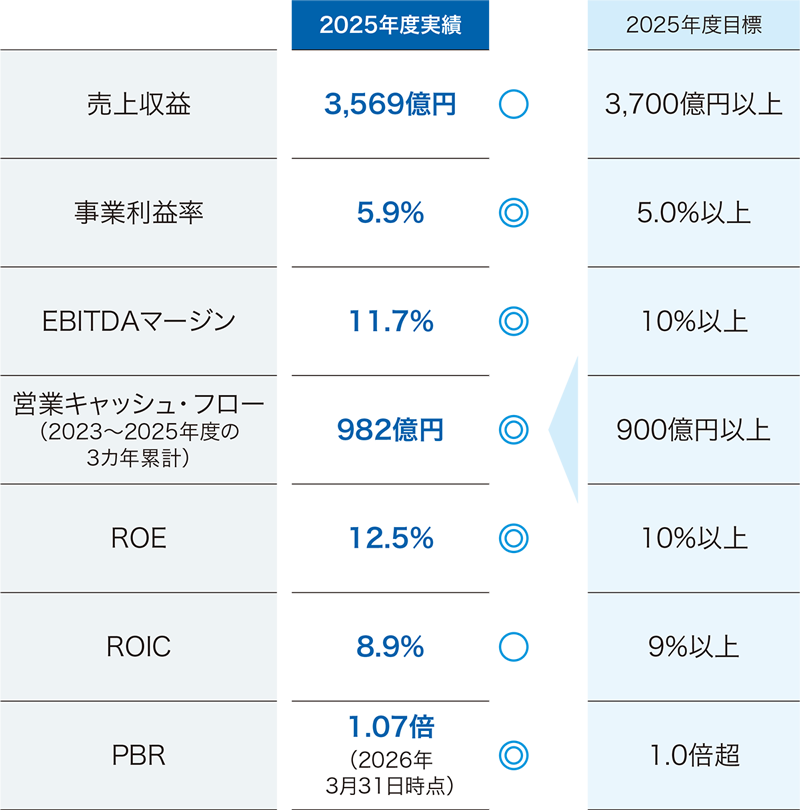
主要な経営目標(KPI)の2025年度振り返り
企業価値向上に向け、内向きな視座を変革する
東京証券取引所が資本コストや株価を意識した経営を要請して数年がたち、企業全般の意識改革は進んでいるように思います。一方で、経営層が株価を意識する方向に舵を切るのであれば、従業員もその本質をよく理解した上で、自らの業務と企業価値、ひいては株価とのつながりを意識して業務を遂行していくべきではないかと考えます。
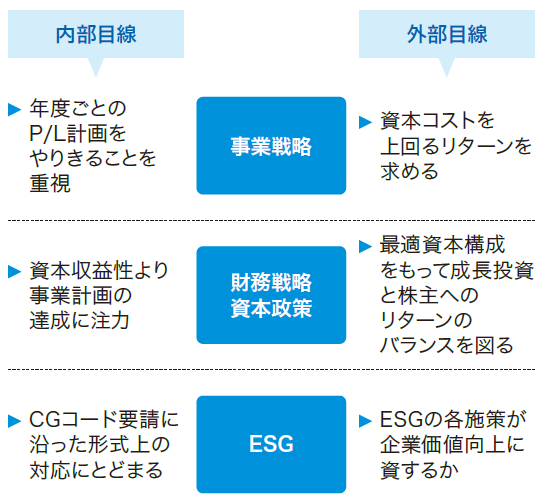
当社の現状を考えると、企業内部目線と投資家目線とのギャップは依然として大きいと感じています。例えば、事業戦略においてはまだまだ資本収益性よりも年度ごとの損益計算書に重きが置かれています。また、キャッシュ・フローの観点もまだまだ不足しています。ESGについても、コーポレートガバナンス・コードの要請に沿ったKPIの設定・管理は進めてきましたが、各施策が本当に当社の企業価値向上に資するものとなっているかという観点での検証は、まだ道半ばです。
本来、株価は経営層と従業員がともに織りなす仕事の成果ではないでしょうか。グループ一体となって企業価値が形成される仕組みとその本質を理解し、既存の経営指標である売上高や利益と同様に企業価値や時価総額の向上を意識しながら仕事に取り組む、そのような企業風土を醸成するための変革を、私は遂行していきたいと考えています。
つまるところ、企業価値を映す一つの指標である時価総額は、企業自身ではなく株主・投資家をはじめとする資本市場の評価によって形成されるものです。従って、企業は自らのマネジメントサイクルを高度化するとともに、外部の視点とも整合させながら、企業価値の向上につながる施策に取り組んでいかなければなりません。外部の視点を的確に理解し、解釈し、統合して当社の事業マネジメントサイクルに取り込むことで、当社が目指す価値創造に対する投資家の理解を深め、投資家からのさらなる信頼につなげて企業価値の向上に努めること。経営者の使命は、資本コストを上回る利益を持続的に創出することの一点であると言っても過言ではなく、「稼ぐ力」こそが持続的に全てのステークホルダーをつなぐ「王道」であると信じています。
各施策における内部目線と外部目線のギャップ
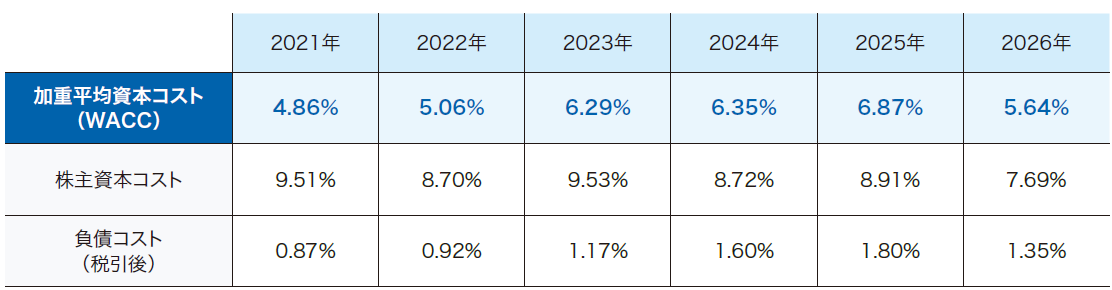
JVCケンウッドの資本コスト推移(3月末基準)
仕事を自分ごととして考えるために
地元の九州で若手経営者と交流する機会があります。老舗事業からの脱却や、会社を飛び出してベンチャーを立ち上げようとする志の高い若者たちが集まっています。
実績が乏しく、安定したキャッシュ・フローを生み出しているわけではない初期のスタートアップ企業の場合、金融機関からの融資はなかなか受けられません。スタートアップの資金調達は、エクイティファイナンスが中心です。彼らにとっての資金調達は生命線であり、調達コストを意識し、それを上回るリターンを創出しなければ、投資家からの資金供給が途絶え、事業を維持することができません。自社の事業をなんとしても成功させ、スピード感を持って成長することがスタートアップにとっての必須条件です。ヒト、モノ、カネのすべてが不足する中で、自ら営業し、汗をかき、悩み抜き、そして自らの答えにたどり着く。そのような困難をたくましく乗り越える経験こそが、企業家としての土台を築くのではないかと思っています。
当社のような製造業は、「つくる・売る・届ける」が一体となっていましたが、事業の拡大とグローバル化が発展する過程で効率化と分業が進み、「自分の担当範囲だけを見ていればいい」という構造に陥り、目の前の仕事をこなすことに精一杯で、結果として部分最適に陥ってしまいがちです。出来上がった組織ゆえの構造やしがらみをいかに変革し、顧客と現場主義に根付いた企業風土を構築していくかという必要性を痛感しています。
「この仕事は顧客全体の中でどのような意味を持つのか」「ハードルレートを超える商品開発や値付けとなっているか」「自分が提供したい価値は何か」などを自分ごととして常に考えれば、仕事に対する姿勢が変わり、分業によって生じた組織の壁が「つながり」になっていくのではないでしょうか。
2026年にケンウッド創業80周年、2027年に日本ビクター創業100周年、そして2028年にはJVCケンウッド創業20周年という節目を迎える今だからこそ、未来に果敢にチャレンジするアントレプレナーの心意気が、当社には必要だと考えています。
企業価値向上のカギは、ひとえにその価値創出に正面から向き合う気概と志にあります。私自身、現場で責任を背負いながら、グループ一体となって変革を前へ進めていきます。
ハードルレートの設定
「自事業の立ち位置を常に意識する」
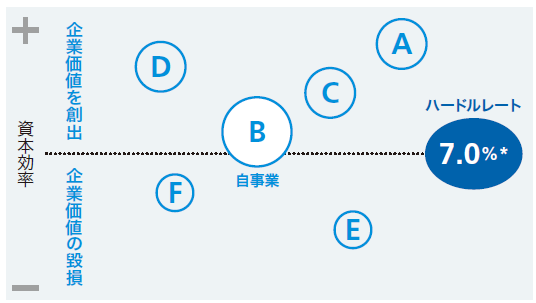
* ハードルレートは、WACC(5.64%)に地政学リスクなどを考慮し7%を用いる
見えないものを可視化する
英語の「see」には、目で見るだけでなく、理解するという意味があります。会話の中でも「Yes, I see.」と言えば、「分かった」「理解した」という意味で用いられます。実際に目で見ていなくても、その存在や意味、本質を理解したことを表します。これは、物事の本質を見抜く心の洞察力と言えるのではないでしょうか。
私は企業経営においても、この「見えないものを見る力」が重要だと考えています。企業価値の源泉は、必ずしも目に見えるものばかりではありません。人材、技術、ブランド、知的財産といった無形資産が将来の成長を支える重要な要素であり、それらの価値を投資家の皆さまに理解していただくためには、見えないものを可視化し、分かりやすく伝えることが重要です。目指す姿を具体化し、「自分たちなら実現できる」という確信に変わったとき、初めてそれは「見える」状態になります。実現後の姿が目の前に見えるところまで克明に具体化することが、物事を成就させる第一歩になります。
企業が投資家の理解を得ながら無形資産への投資を拡大し、将来の成長を加速する上では、情報開示がカギを握ることになります。「当社の技術は強い」「参入障壁が高い」と説明するだけでは、投資家の十分な理解は得られません。まず重要なのはストーリー性のある説明であり、差別化の源泉となるビジネスモデルや知的財産を含む無形資産への投資が、どのように収益へ結び付くのか。その道筋を示すとともに、無形資産への投資とその成果を結び付けるKPIを用いることで、情報開示の説得力を高めていかなければなりません。
企業の立場からすると、資本市場というものは複雑なシステムです。しかしながら、上場企業として資本市場のルールにのっとって経済活動を行うと決めた以上、投資家に対して株主価値向上に向けた見えないものを可視化することに最善を尽くすことは、経営者の責務です。
ガバナンスの高度化とJVCケンウッドの現在地について
経営統合後、ガバナンス体制の整備・強化を進めてきました。今後さらにガバナンスを高度化していくために重要なのは、「形式的な体制の整備」から「実質に機能する執行と監督の仕組み」へ進化させていくことです。
2026年7月に公表されたコーポレートガバナンス・コードの改訂においても、執行への助言を役割とするアドバイザリーボードではなく、取締役会における社外取締役の役割として、経営の監督が第一義的な役割として示され、あるべき姿としてモニタリングボードを志向する考え方が、より明確に示されたと言えます。社外取締役は、単にブレーキを踏むだけの存在ではなく、経営が正しい方向に舵を切ろうとするときに背中を押してもらう存在でもあり、またCEOを含む経営陣が独善的な判断に陥っていないかをチェックする牽制機能を果たす役割があります。
ガバナンスの高度化は、執行と監督がお互いの立場や視点を理解し、現実的な解を追求しながら、新たな価値創造につながる視点を取り入れていくことにあります。日頃の対話や深いコミュニケーション、現場へ足を運ぶことなど、一つ一つの積み重ねが信頼となり、相手が見ている景色を共に眺めることも改革のヒントとなります。しかしながら、監督機能を果たすために、会社のあらゆる業務に精通している必要があるわけではありません。スタンスとして「社外性」を常に持ち、一定の距離感を置きながら、株主の立場として客観的に見てもらうことに大きな意義があると思っています。
過去に、社外取締役からさまざまな指摘を受け、まさに「社内の常識は社外の非常識」であることに気付かされたことがありました。社内では当然視されていても株主の立場から見れば必ずしも合理的とは言えない判断になっていないかを監督することが、社外取締役には求められているのだと思います。社内論理と資本市場の視線が交差する地点が、企業変革の大きなカギとなります。また一方で、執行サイドのレベルが向上しなければ、取締役会の実効性もそれ以上には高まりません。執行の足腰を強化し、取締役会に付議される中期戦略をより骨太で実効性の高いものとすることで、企業価値向上を確実に実現していく。その姿勢と実効性の担保こそが、最重要だと考えています。
米国でモニタリングボードの考え方が提唱されてから半世紀が経過した現在も、そのあるべき姿は進化を続けています。どのようなガバナンスのあり方が日本企業そしてJVCケンウッドにとって最適なのかをこれからも模索し、経営の質を高めていきたいと思います。




 国・地域を選択